数据要素金融试点持续推进,Token贷和数据资产质押贷是其中关注度最高的两个方向。
很多讨论习惯把它们放在同一维度对比,但落到算力厂商、AI应用服务商、数据企业的真实经营场景里,两者的接受度已经出现明显分化。
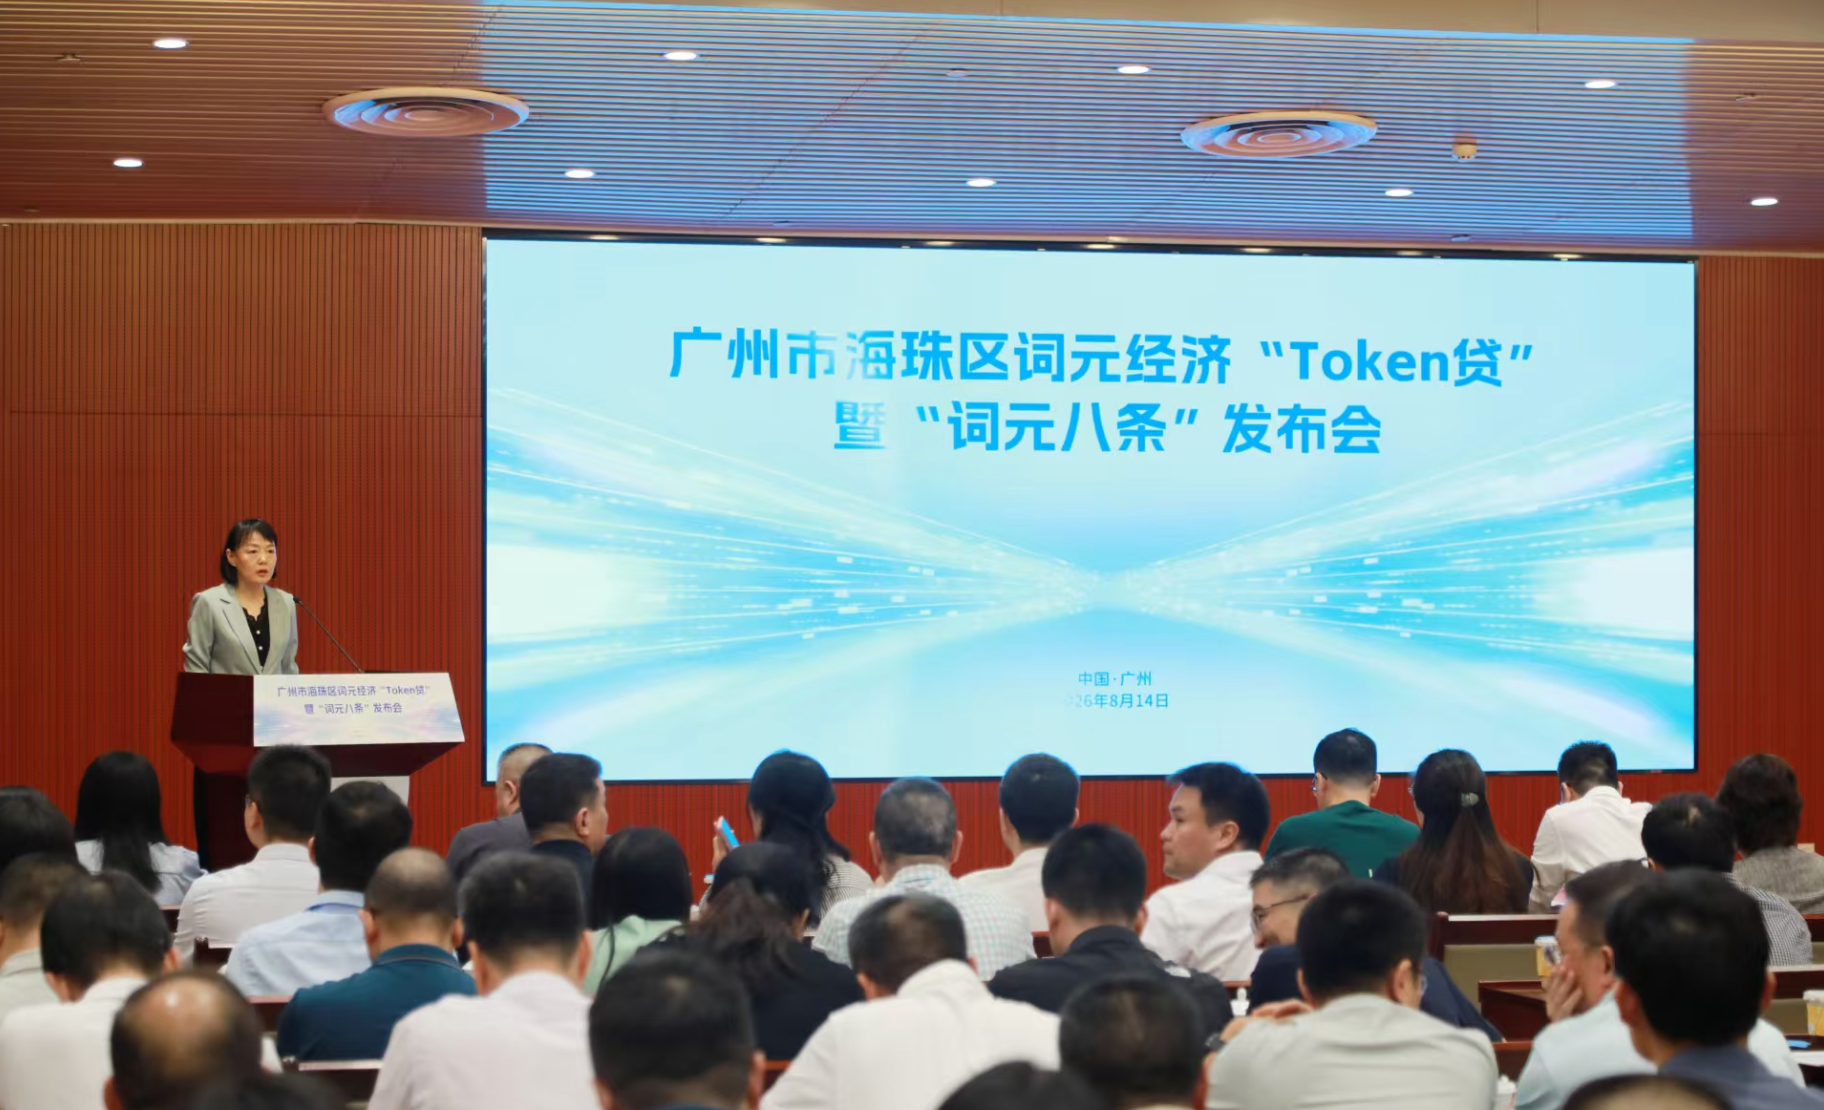
从现阶段产业落地条件看,以词元消耗作为授信参考的Token贷,逻辑更贴近企业日常经营,推开阻力更小;数据资产融资,受权属、估值、处置环节的现实约束,大多还停留在样板案例层面。
Token消耗背后是实打实的现金流出,AI企业每产生一笔词元调用,就要向大模型方或者算力平台结算费用。
词元账单不是人为包装出来的经营指标,业务落地、客户推理需求上线、商业化产品持续迭代,都会转化成稳定的Token支出记录。银行依托算力平台存证的调用日志、结算单据、配套订单合同交叉核验,就能判断企业业务的真实活跃度。
它不需要把词元当作质押物,只是把持续发生的算力投入流水转化为信用判断依据,和传统制造企业依靠用电量、产能订单获取授信的思路相通。对于缺少厂房、大型设备等硬资产的AI公司,这套模式不用提前走完确权、资产评估、资产入表的冗长流程,理解门槛低,企业愿意对接尝试。
数据产权登记、数据资源入表的制度框架已经落地,不少数据产品拿到登记凭证,但一套数据集、一项数据服务的价值,很难换算成稳定、统一的现金数字。
数据价值高度绑定使用场景,同一套脱敏数据集,面向不同行业客户,产生的收益差距悬殊。市场需求转向、监管合规口径调整,都可能直接压缩它的商业空间。数据本身可以无限复制、非排他使用,就算完成质押登记,一旦企业出现违约,银行很难像处置房产、机器设备那样,完成接管、流转、变现。
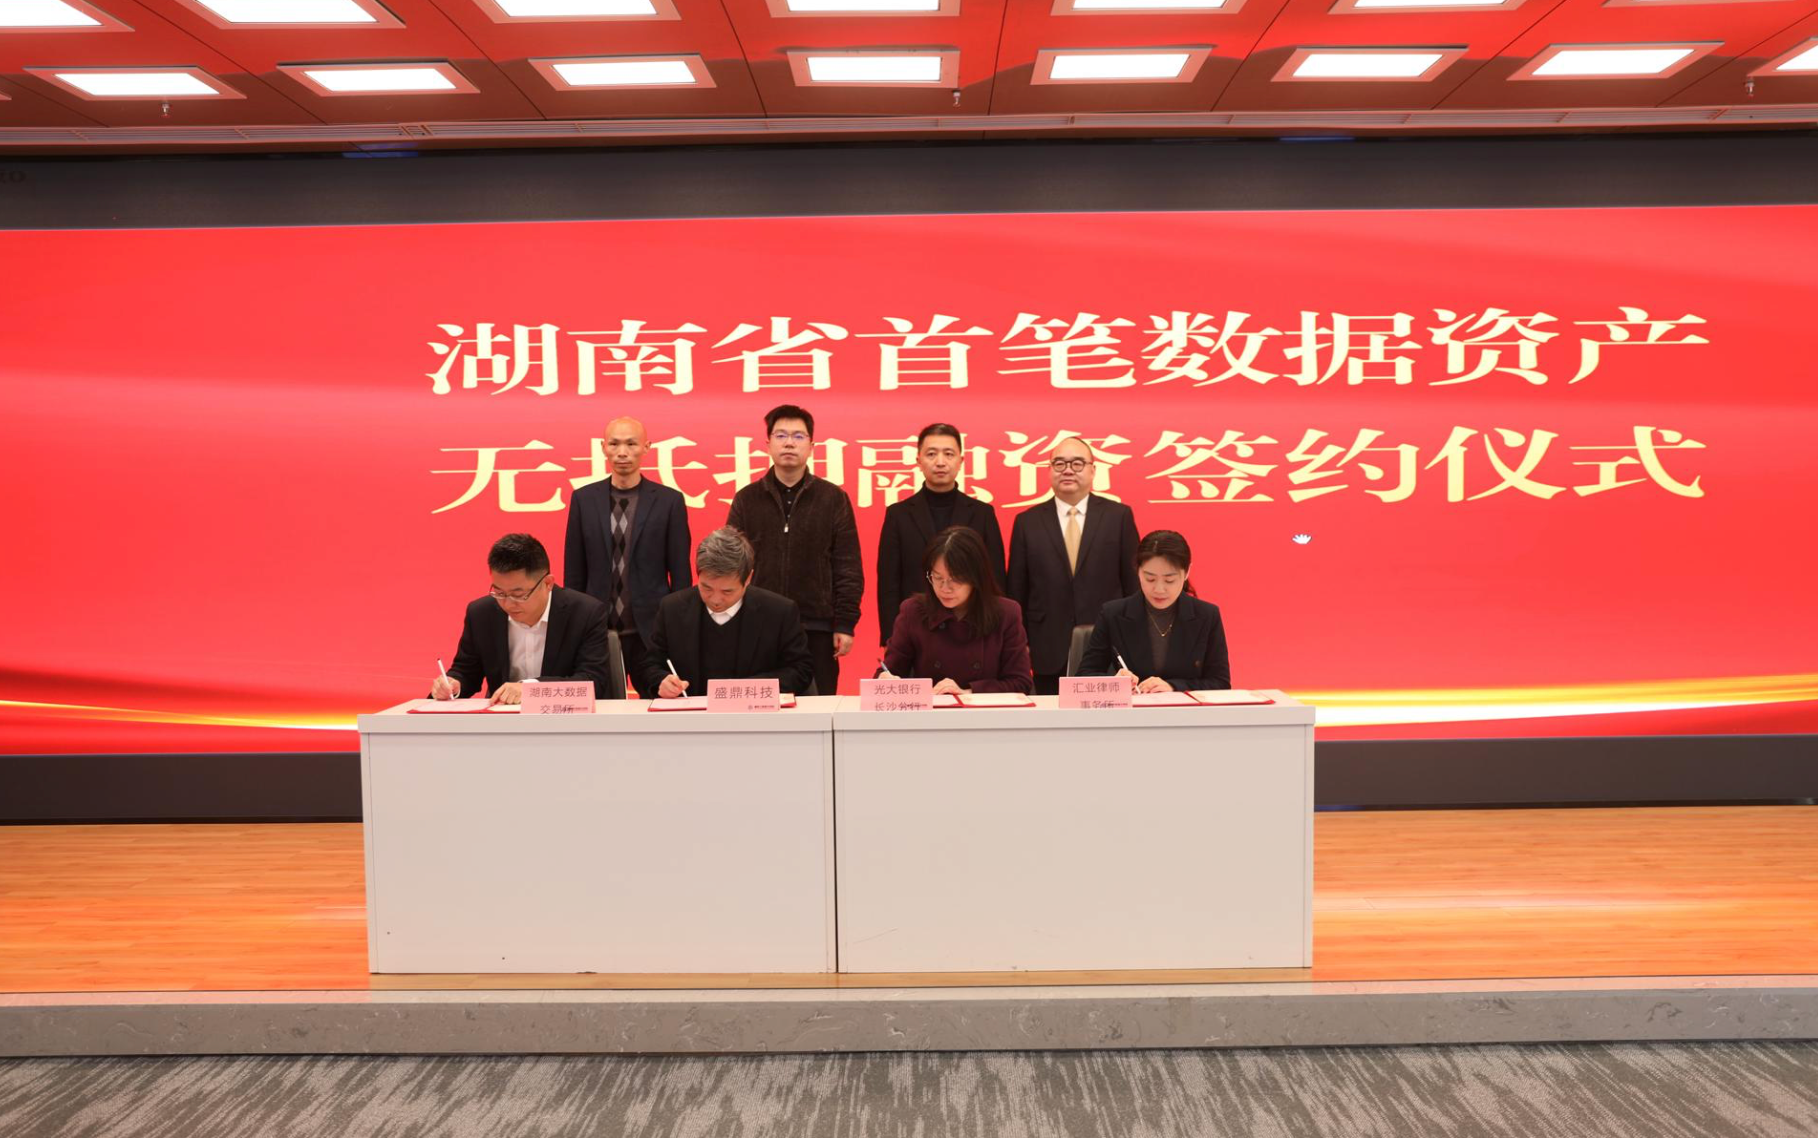
企业想要走数据资产质押贷款,前期要投入大量时间梳理数据授权链路、完成合规尽调、聘请机构评估,整套流程成本偏高。
目前已经落地的案例,大多还是依靠企业主体信用兜底,数据资产只起到辅助增信的作用,没法独立作为还款保障。
但词元消耗量大,并不代表企业具备稳定利润。部分主体会通过无效推拉高调用量,造成业务火热的假象,投入和回款并不匹配。AI项目本身波动强,短期集中上线带来Token消耗冲高,项目结束后流量快速回落,会增加贷后跟踪难度。银行实际审批时,会把词元指标和应收账款、客户回款记录、征信情况放在一起综合判断,不会单凭Token消耗直接确定授信额度。
两种融资产品,对应数据要素价值的两种表达形态。
Token贷瞄准正在发生的算力交易,捕捉当下真实的经营投入;数据资产融资瞄准沉淀下来的数据资源,依托资源反复变现的潜力定价。要素金融创新,优先承接已经发生、可以核验、和现金流直接挂钩的交易,而不是急于给无形资源强行定价。
二者不存在非此即彼的竞争关系。当数据产品形成长期稳定的订阅收入,授权链条完整无争议,数据资产融资的优势才会释放出来。放在当下的产业环境里,Token贷用更低的沟通成本、更直观的业务标尺,击中轻资产AI企业最迫切的融资难题。
产业金融的迭代,往往不是等一套完美的估值体系建成之后再起步,而是先找到一条供需双方都看得懂、愿意参与的共识路径。