自国家数据局将Token正式定名“词元”,并明确其可计量、可交易的数字要素属性后,国内产业格局迎来关键转向。
过去半年,全国各省市密集上马地方国资背景词元工厂,从东部沿海到中西部腹地,算力基建的竞赛旗帜鲜明地从“堆机柜、拼算力规模”,迭代为“建工厂、拼词元产能”。
这场由地方政策主导的产业热潮,快速搭建起全国性词元供给基础设施,但热潮之下,产业结构性矛盾也随之凸显。
一边是各地政府重仓布局的公共属性词元工厂遍地落地,另一边是以硅基流动为代表的市场化专业词元服务商深耕技术、抢夺全国市场。两类玩家同处一条赛道,看似是政企协同、互补共生的理想格局,实则已陷入边界模糊、同质竞争、资源错配的行业困境。
抛开产业宣传的热闹表象,从第三方产业视角来看,本轮词元工厂密集建设,并非完全由市场需求驱动,其背后的政策逻辑、商业模式短板与竞争弊端,值得行业深度审视。
各地扎堆建设词元工厂,核心驱动力分为政策与产业两层,且政策导向性远大于市场自发性。
从顶层设计来看,词元的要素化确权,让AI算力服务首次拥有了标准化交易标的,为数据要素市场化改革提供了全新落地载体。对地方而言,词元工厂成为承接新质生产力、落地“人工智能+”行动的核心抓手。
相较于虚无的数字经济概念,词元工厂是可落地、可展示、可量化的产业基建成果,既能盘活各地此前重金投入、利用率偏低的智算中心存量资产,又能打造本地AI产业名片,完成数字经济考核指标。
同时,区域产业竞争的内卷化,加速了本轮布局热潮。东部省份侧重场景落地与词元生态构建,西部依托绿电资源主打低成本产能,中部省份聚焦区域算力节点补位,没有省份愿意缺席这一新兴赛道。
但核心问题在于,多数地方布局并未基于本地真实市场需求,而是出于“不落后、不缺位”的被动跟风,这也为后续产能闲置、运营乏力埋下伏笔。
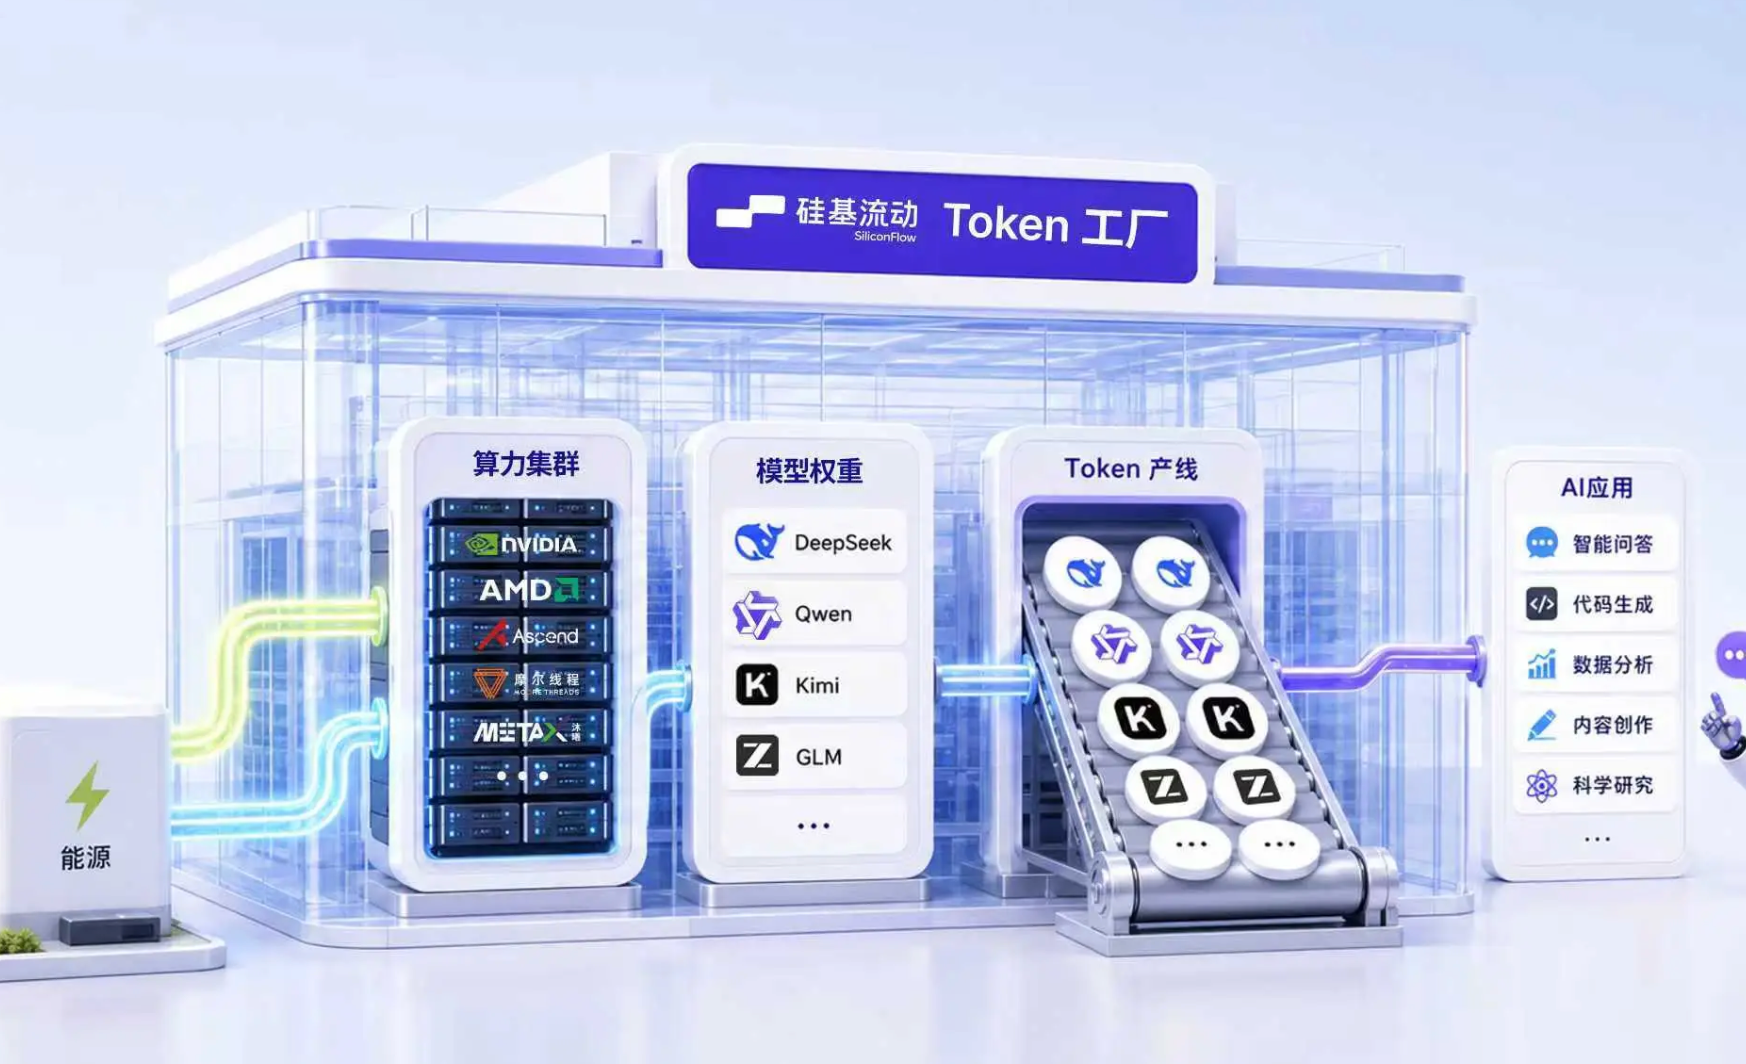
硅基流动Token工厂
从商业模式来看,地方国资词元工厂与市场化服务商存在本质差异,这也是二者矛盾的根源。
地方词元工厂的商业模式具备极强的复合属性,并非单纯依靠词元售卖盈利。其核心收益来自三大板块:一是政策配套的算力基建补贴、专项扶持资金;二是本地政务、国企的合规化属地推理服务收益,依托数据不出域的政策优势锁定刚需市场;三是产业带动的间接收益,通过平台集聚AI企业、培育产业生态,换取税收、就业与产业落地红利。
简言之,地方工厂的生存逻辑是“政策+生态”,盈利并非核心目标,产业政绩才是核心诉求。
而硅基流动等市场化头部玩家,遵循的是纯粹的商业竞争逻辑。这类企业无政策兜底、无属地资源特权,核心壁垒是算力调度技术、推理引擎优化、异构芯片适配能力。
其商业模式极度单一且透明,依靠规模化整合全国算力资源,通过技术优化降低单词元成本,以高性价比、高稳定性的通用词元服务,服务全国开发者与中小AI企业,完全依靠市场竞价、产品能力获取客户,盈亏完全市场化自担。
在产业理想模型中,二者本应形成清晰分工:地方词元工厂守住属地合规推理、政务场景落地、区域生态培育的基本盘,承担公共基础设施职能;市场化服务商输出核心技术、通用算力调度能力,服务全国市场化需求,成为地方平台的技术合作伙伴。但落地现实却是,分工边界彻底模糊,政企从互补伙伴变成直接竞争对手。
为盘活产能、做出运营数据,多数地方词元工厂不再局限于公共服务场景,主动下场面向市场化To B客户、开发者群体开放通用词元调用。
凭借政策补贴、低成本算力资源、零盈利压力的优势,地方平台可以长期以低于市场成本线的价格倾销词元服务,直接冲击市场化服务商的生存空间。这种非市场化竞争模式,正在引发一系列不可逆的产业弊端。
词元服务具备极强的规模效应与技术壁垒,市场化企业的定价,依托算力成本、技术研发、服务运维的综合核算,是真实的市场供需信号。而地方补贴式低价供给,完全脱离成本逻辑,不仅引发区域性价格战,挤压民营服务商的利润空间,更让整个行业无法形成公允的定价标准。
长期来看,低价乱象会让市场陷入“劣币驱逐良币”困境,深耕技术、打磨产品的市场化企业难以盈利,最终被迫减少研发投入或退出市场,行业整体技术迭代节奏放缓。
更深层的隐患是产业资源错配与重复建设。当前各省词元工厂各自为战,技术标准、调度体系、质量评测规则互不统一,跨区域词元流通、算力调度存在明显壁垒。各地一味追求自建自足、全链条布局,却忽视本地场景承载力,大量建成的词元产能缺乏真实行业需求承接。最终形成“硬件基建遍地开花,场景落地寥寥无几”的尴尬局面,重蹈早年各地智算中心空置、算力资源浪费的覆辙。
与此同时,政企角色错位扼杀产业活力,地方国资平台兼具“规则制定者、基建建设者、市场竞争者”三重身份,既负责本地AI产业规划,又手握公共算力资源,还直接参与市场化业务竞争,天然存在不公平竞争优势。
民营服务商在招投标、市场拓展中始终处于弱势,即便技术、服务更优,也难以抗衡地方平台的资源优势。这种格局会严重挫伤民营资本入局积极性,破坏AI产业市场化生态。
必须客观承认,地方词元工厂的存在具备不可替代的产业价值。在数据安全、属地合规、政务场景落地、区域算力普惠等公共领域,市场化企业无法完全覆盖,政策主导的基建布局是产业发展的必要支撑。但产业发展的核心逻辑,从来不是“基建越多越好”,而是“供需匹配、分工有序、良性循环”。
当下行业最大的误区,是将“基础设施建设”等同于“产业市场化成熟”。政策可以快速搭建硬件底座、铺开产业规模,却无法短期内补齐技术积累、运营能力与市场生态。词元经济的核心竞争力,从来不是算力机柜的数量,而是词元的供给质量、调度效率、场景落地能力与技术迭代速度。
站在产业发展的关键节点,各地亟需摒弃跟风建设、盲目扩张的惯性思维,厘清政企边界与分工逻辑。地方词元工厂应回归公共基础设施本位,聚焦合规保障、生态培育、场景孵化,退出通用市场的低价竞争;市场化服务商充分发挥技术优势,承担全国性算力调度、技术创新、产业升级的核心职能。
唯有政企归位、各展所长,才能让本轮词元基建热潮真正转化为产业高质量发展的动力,而非一场透支产业潜力的基建狂欢。