高盛10月20日发布报告,维持对长鑫科技的买入评级,并将其12个月目标价上调至130元。
报告指出,AI驱动的DRAM需求强劲,长鑫科技三季度营收指引达1150亿至1200亿元,大幅超出市场预期约30%。随着第五代DRAM技术平台(G5)量产,高盛全面上调公司未来五年盈利预测。
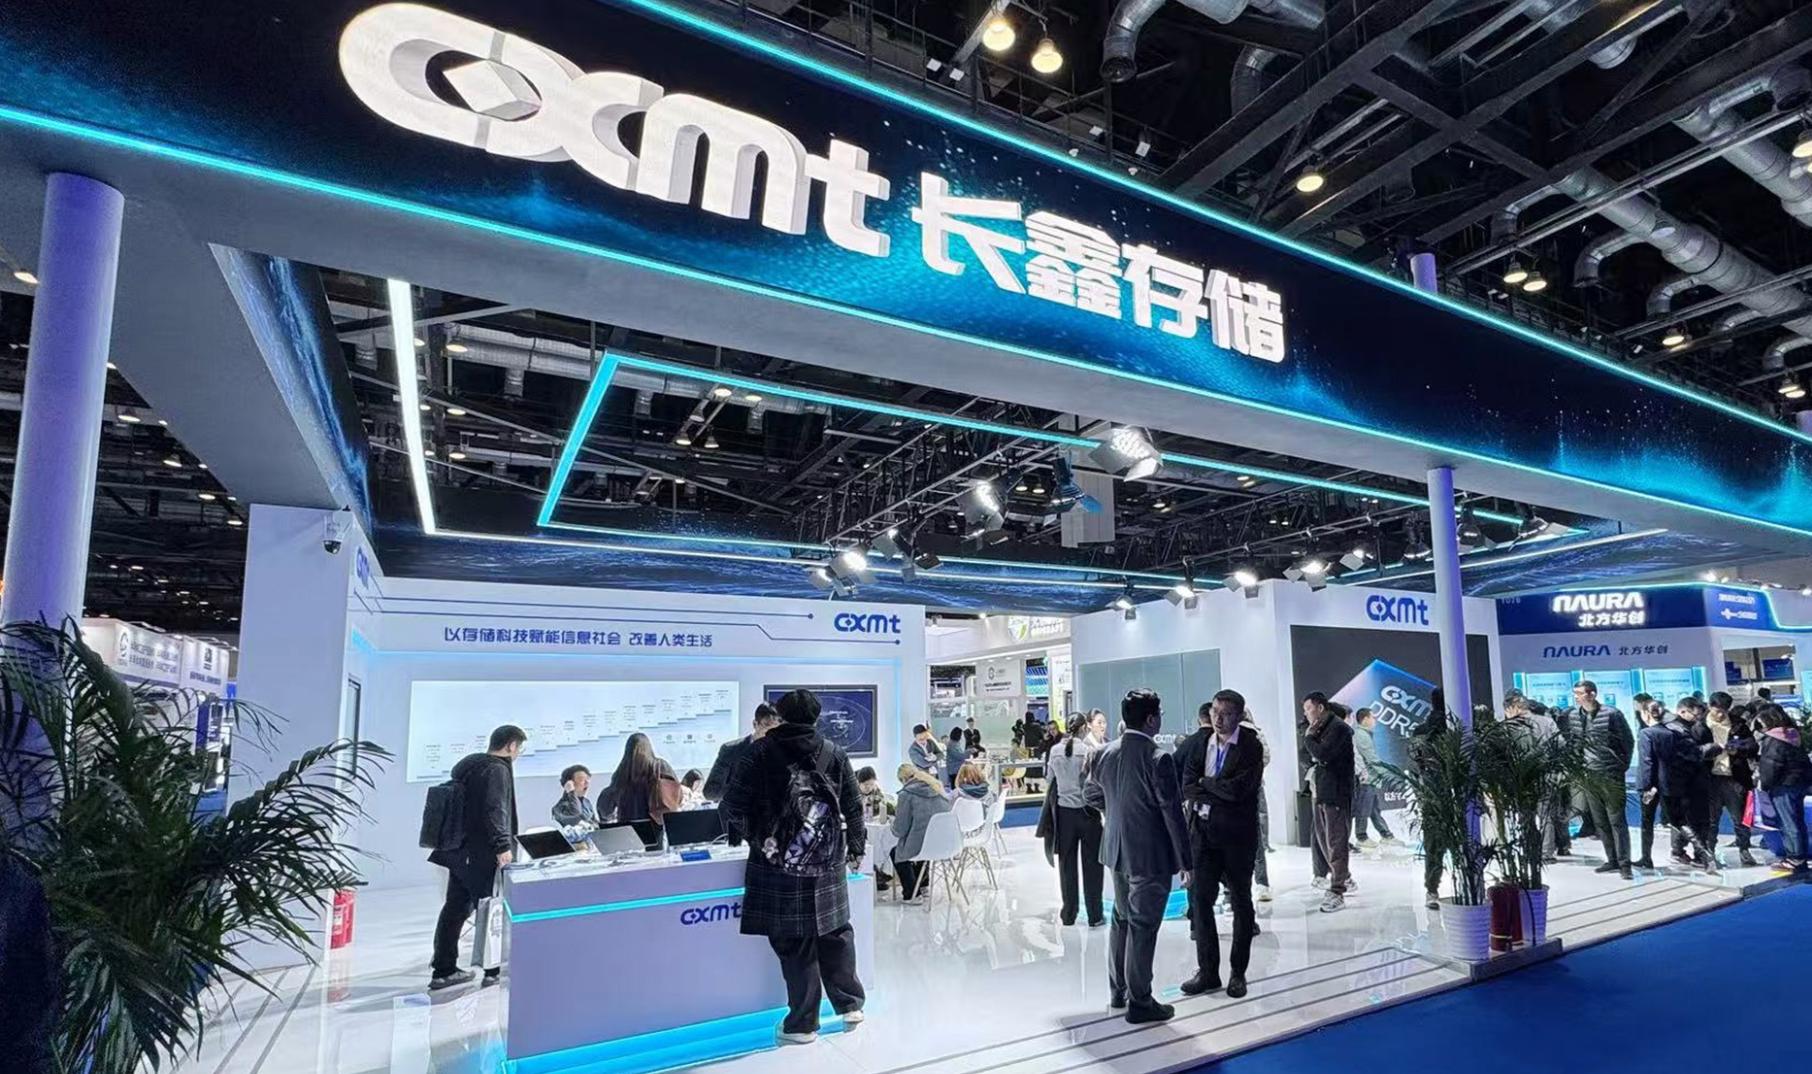
据TrendForce与Counterpoint Research报告,长鑫存储计划未来一年新增超10万片12英寸晶圆月产能,总月产能由目前约32万片提升至42万片以上,规划2026年底约35万片、2027年突破42万片,到2028年底有望达到50万至60万片,最高较当前增长87.5%。扩产核心支点为北京新规划的大型生产设施,上海临港新厂与合肥扩建项目也在推进。
供给端格局上,全球AI热潮推高HBM需求,三星、SK海力士、美光等将资源向HBM倾斜,挤占通用DRAM产能,手机与PC领域的通用DRAM供应趋紧,长鑫重点放在标准通用DRAM补位。
其2026年二季度全球DRAM营收占比已接近10%,居全球第四,DDR5与LPDDR5X已规模化量产,LPDDR6进入量产筹备,HBM3样品交付客户测试。