相关机构统计,进入2026年下半年,词元贷、算力贷等信贷产品密集上线,参与机构从早期的国有大行分支机构扩大到城商行、农商行等地方中小银行。
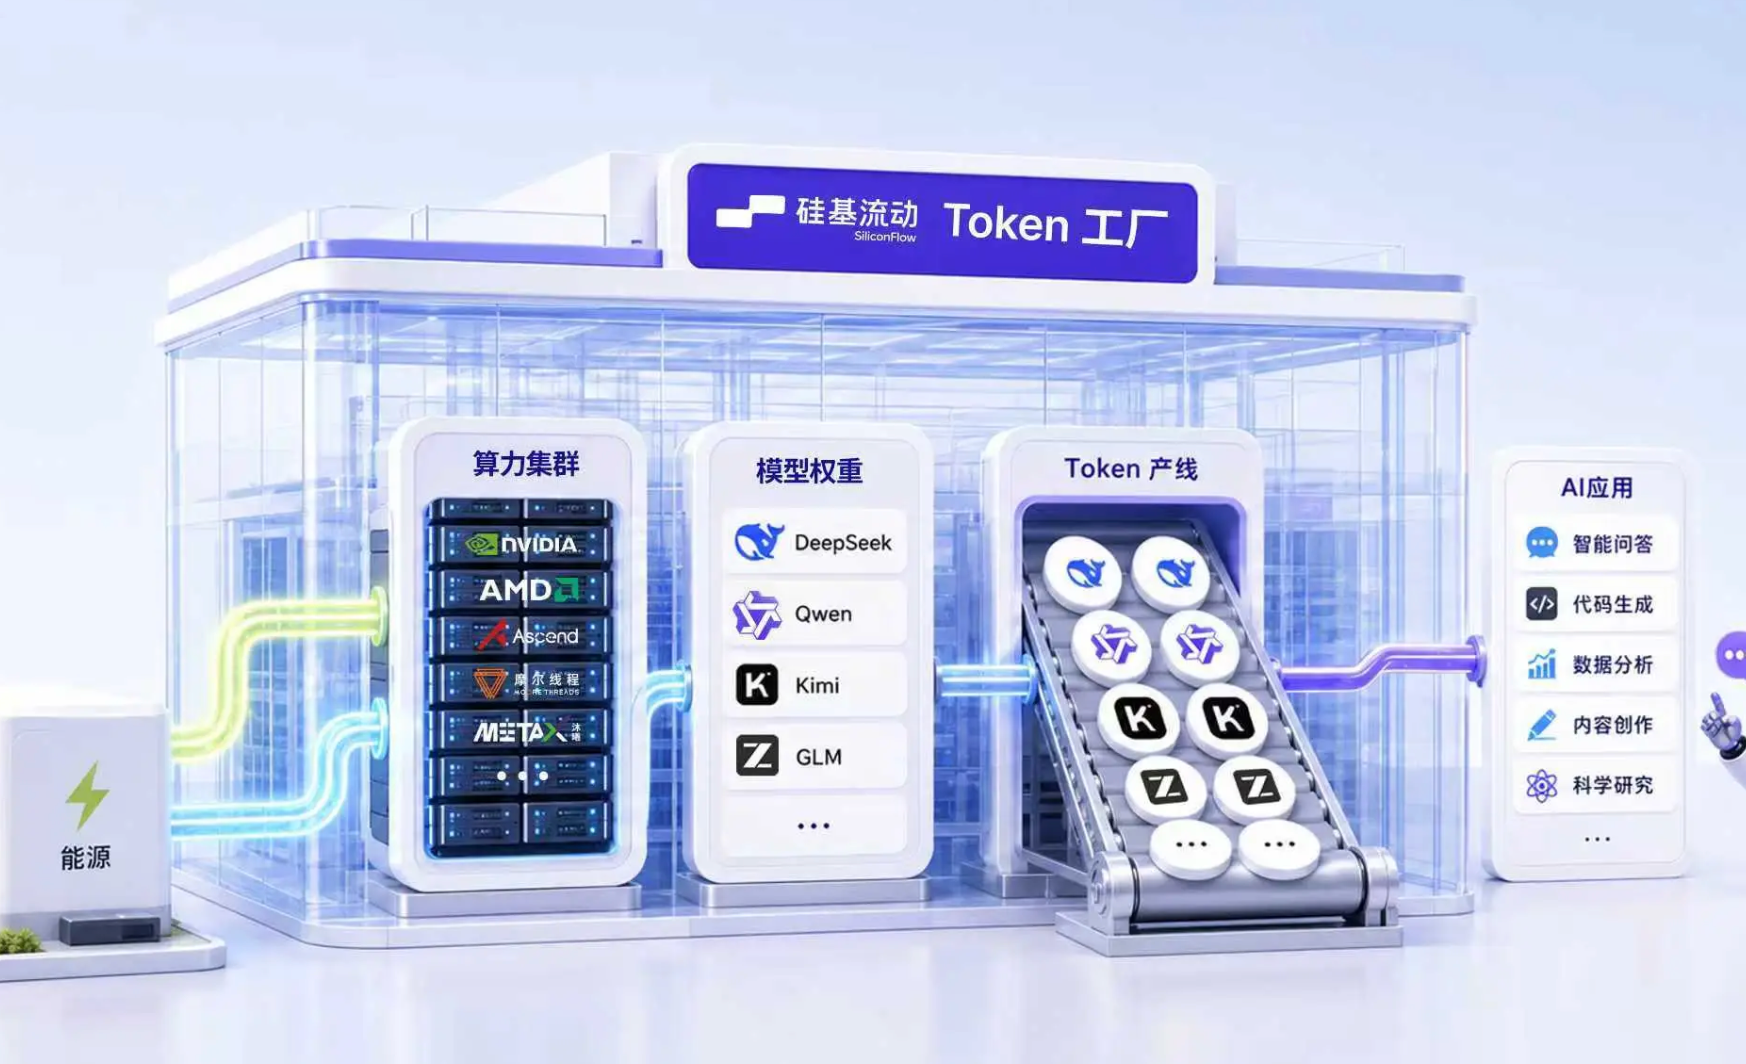
据不完全统计,目前已有十余家银行推出词元贷特色信贷产品,把企业的词元实际消耗量纳入授信参考依据。这一轮扩张的直接背景是,AI企业的资金需求正从项目制的一次性采购,转向按调用量持续结算的运营支出。
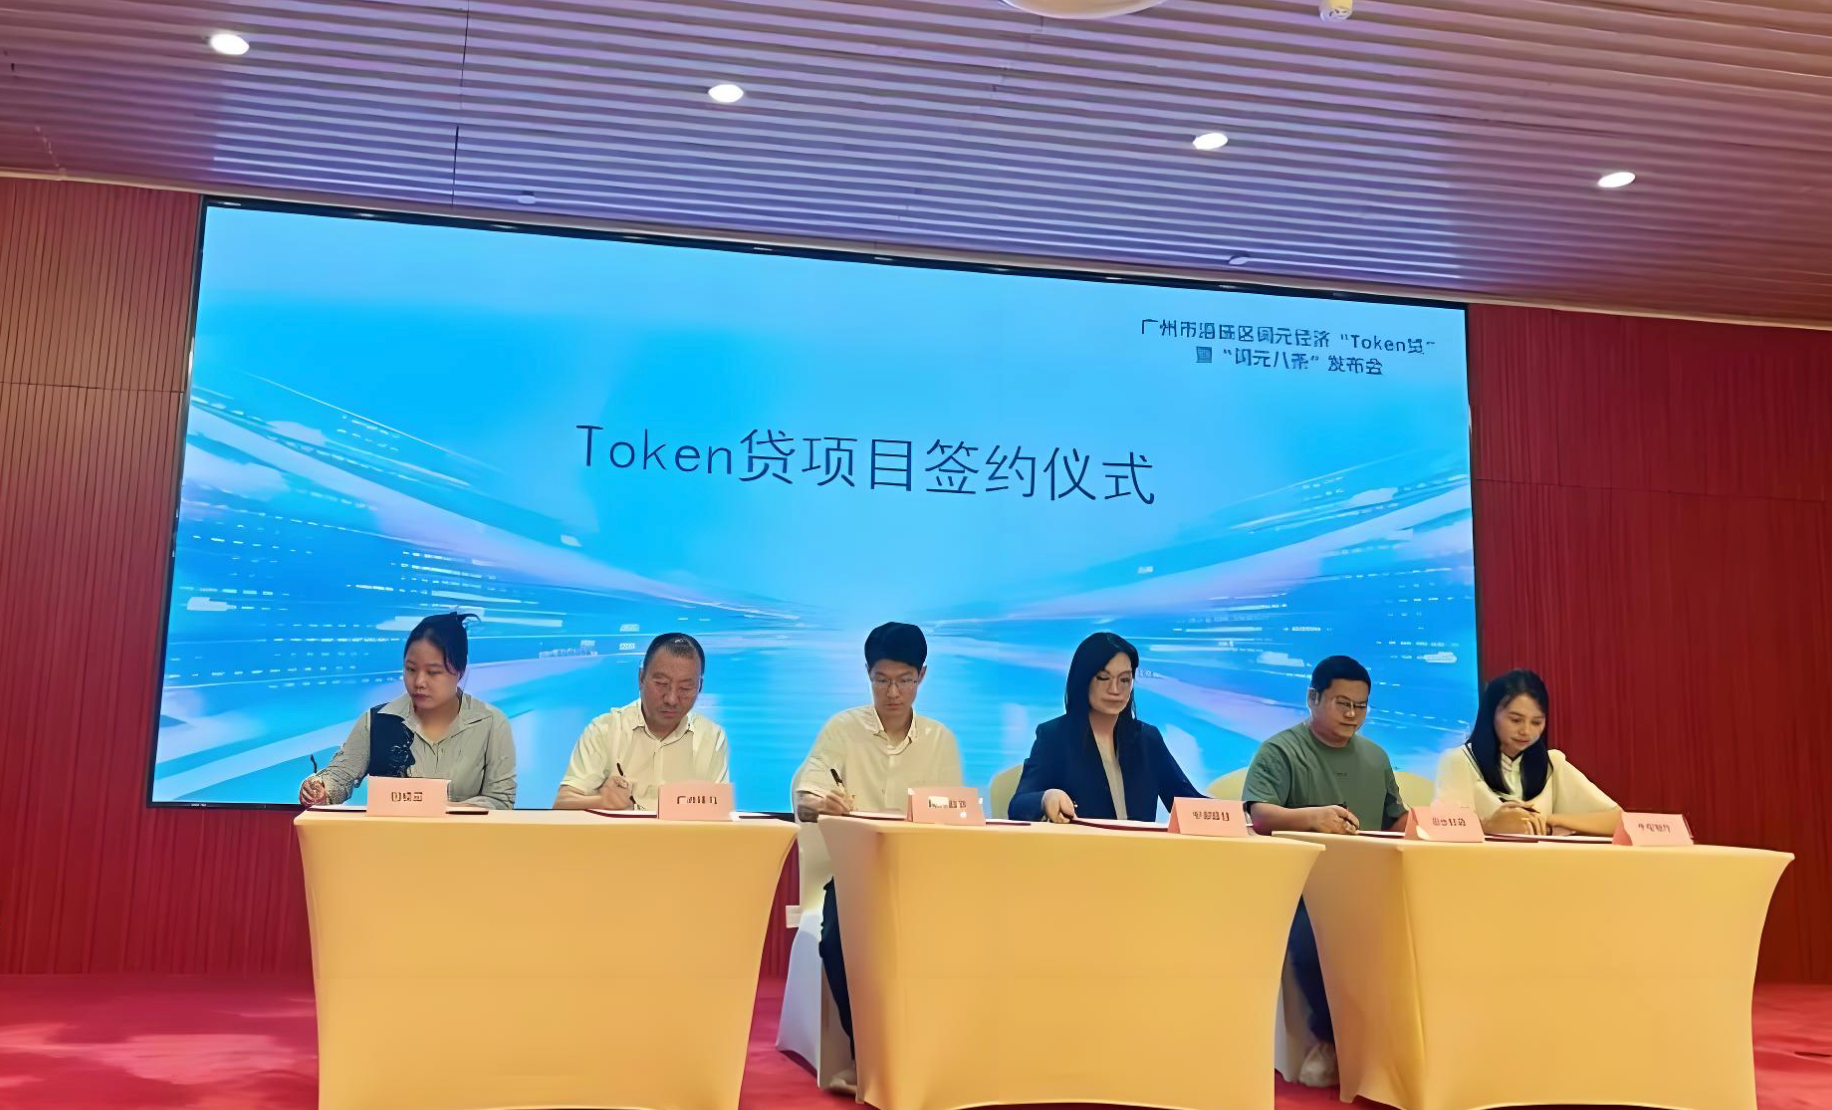
民生银行广州分行近期落地首批词元贷业务,向两家AI算力应用型企业提供合计3000万元信用贷款,产品授信金额最高可达5000万元、期限最长3年。该行将词元消耗量与合同订单、结算流水一并作为偿债能力评估的输入项。
农业银行上海徐汇科技支行推出词元贷专属金融服务方案,将词元使用需求量作为授信重要依据,用于支持企业的词元采购与日常经营。
江苏银行推出算力Token担专项产品,在镇江、南京、苏州三家分行完成首批项目落地,合计投放担保贷款1600万元。
招联首席经济学家董希淼对媒体认为,词元消耗反映模型调用频次与强度,可作为轻资产AI企业活跃度和市场接受度的参考,但不能单独替代现金流与盈利审核。
多家银行在业务说明中也明确,授信核心仍是还款能力,词元数据承担的是增信而非替代作用。这类企业普遍缺少厂房等传统抵押物,核心的技术实力与商业价值难以通过既有评审体系量化。
这一轮算力金融扩张的动因来自三重叠加。政策层面,科技金融、数字经济与人工智能持续处于重点支持方向。产业层面,模型训练、推理应用与算力服务快速扩张,企业采购算力、支付词元的资金需求集中释放。银行层面,在息差收窄、传统抵押贷款增长乏力的背景下,算力企业成为培育新客群的重要选择。
词元市场高速发展,但仍需理性看待。词元消耗量受分词器口径、缓存计费、调用频次统计方式影响,不同平台之间缺少统一换算标准,银行据此授信时难以独立核验数据的真实性与可比性。
部分地方已开始探索词元计量与第三方核验机制,但从产品目前的授信实践看,词元数据更多与合同、流水交叉验证使用,尚未成为独立授信依据。