国际机器人联合会9月24日发布的《2026年世界机器人报告》显示,2025年中国工业机器人安装量达到35.4万台,约占全球总安装量的59%,创下历史新高,中国连续两年成为全球最大工业机器人市场。这一数字比此前的年度纪录高出近6万台,同比增幅为20%。
2025年全球工厂在役工业机器人数量达到500万台,同比增长9%,全年新增安装超过60万台,同比增长11%。报告指出,亚洲的工业机器人应用增长最为强劲,美洲次之,欧洲增速相对缓慢。区域排名出现变动,美国2025年新增安装近3.85万台,同比增长12%,超过日本成为全球第二大市场。日本新增安装3.62万台,同比下降19%,排名由第二位降至第三位。德国新增安装不足2.5万台,同比下降8%,仍是欧洲最大、全球第五大市场。
本土供应商的份额继续抬升,2025年中国本土机器人供应商安装量增长15%,达到19.5万台,约占国内市场的55%。国际机器人联合会秘书长苏珊·比勒在同期接受采访时,把中国需求的驱动力归结为三个方面:工业现代化带来的技术替代需求、人口结构变化,以及产业政策与国家层面的机器人战略。她提到,中国企业越来越擅长针对具体生产需求开发"够用就好"的产品,这一能力在细分市场和应用场景中形成了竞争力。
报告预计,随着全球制造业生产布局调整加快、劳动力短缺持续,以及人工智能、机器视觉和传感技术不断进步,工业机器人需求将进一步上升,中国市场的年均增速在2029年前有望保持在5%至10%。比勒认为,自动化投入相对有限的行业正在成为新的应用空间,物流、商用车以及食品、纺织、造纸等领域的潜力值得关注。
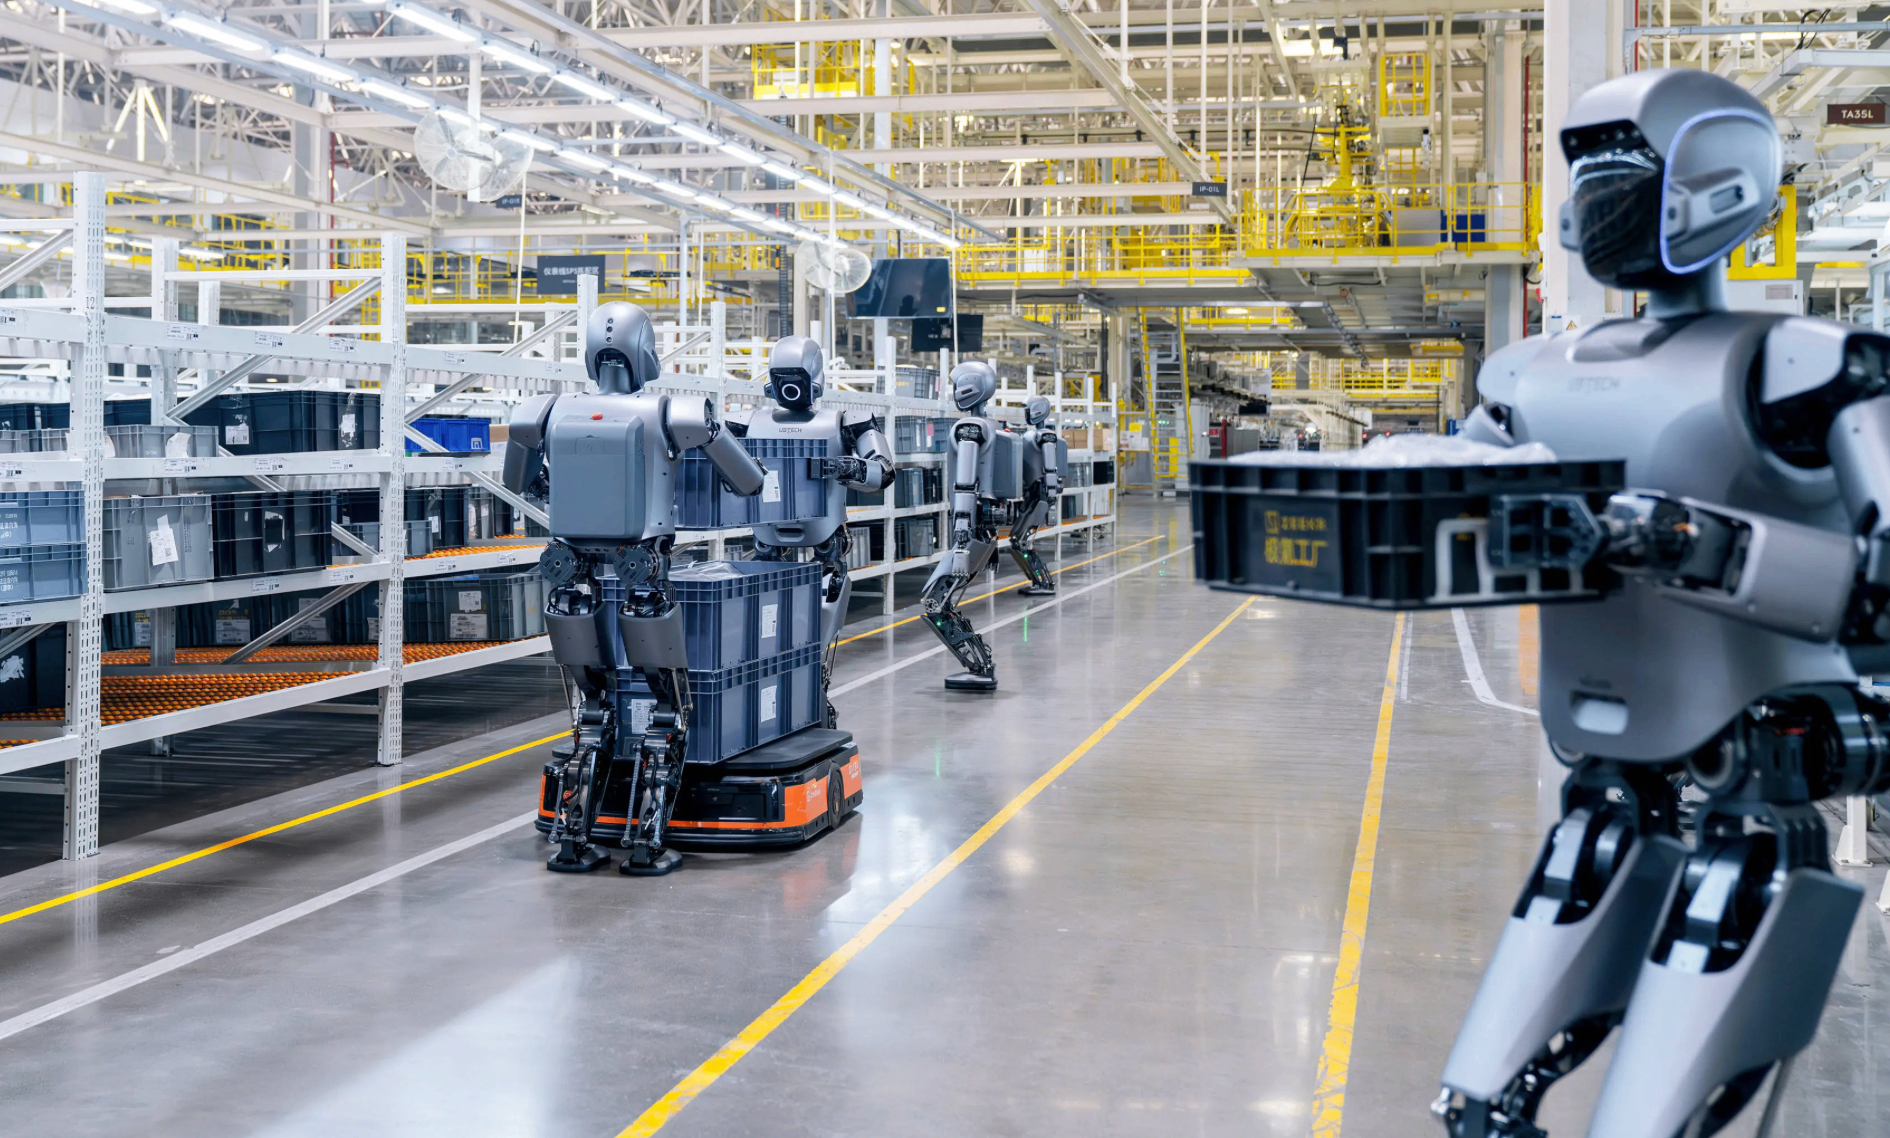
机器人正在成为人工智能进入真实生产环境的载体。比勒在采访中提出,物理人工智能有望成为推动机器人产业进一步发展的重要方向。她今年4月在深圳参观一家电动汽车制造企业工厂时看到,该企业既在生产线上大量使用工业机器人,也在同步研发四足与人形机器人,客户与开发者的双重身份在同一家企业内部并存。国际机器人联合会同时认为,中国"十五五"规划更强调技术自立、传统产业现代化以及人工智能在物理世界的应用,这为机器人产业的下一阶段提供了政策指向。