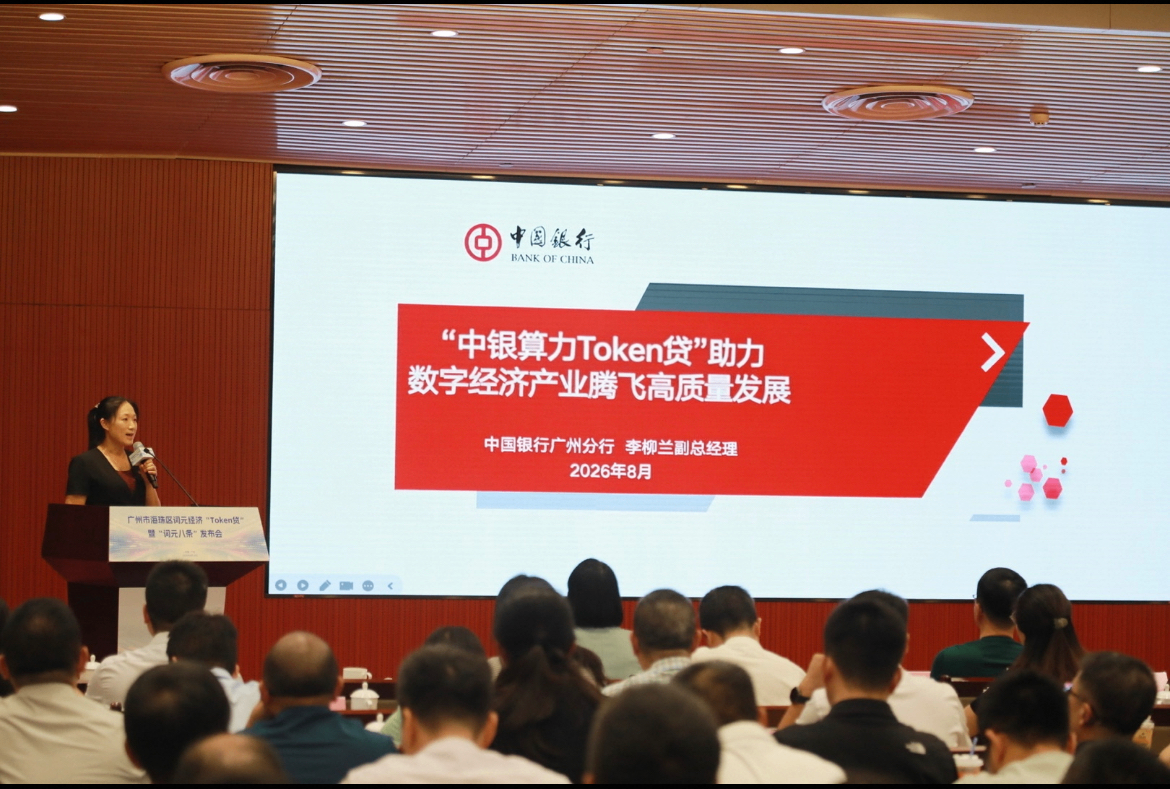
8月14日,广东省首个词元经济专项金融产品“Token贷”在广州海珠区正式发布。同场发布会上,《海珠区促进词元经济发展若干措施》(下称“词元八条”)同步落地。政银企三方用了三个月时间,一趟趟跑企业、看项目、磨产品,最终把Token消耗、平台资质、回款进度、上游客户等经营数据纳入了银行授信视野。
这并非海珠首次为新经济企业定制金融产品,一年前,海珠推出“流量贷”,累计为90家次数字营销企业新增授信超10亿元。
Token如何变成贷款依据
以中国银行广州分行为例,此次推出的“算力Token贷”聚焦算力供给、应用、服务三大场景,下设三个子产品,覆盖算力领域大中小微各类企业。在产品设计上,银行突破传统看厂房、看设备的授信模式,转而以企业算力Token产出消耗、算力服务合约价值、算力业务产生的应收账款、Token佣金结算量等作为核心授信依据。
针对数字经济产业轻资产、弱报表的特点,产品可提供信用、应收账款质押、订单融资等担保方式。新成立的公司,在原经营企业提供连续经营佐证材料或担保的情况下,也可以按订单申请融资。企业可获得最长三年、最高3000万元的授信总量,目前,中国银行前期试单授信已达2800万元。
同步落地的“词元八条”从词元生产、流通、应用、金融到出海各环节提供政策支撑。在词元生产端,鼓励大模型企业通过技术调优提高单位芯片的词元产出效率,符合条件的企业按实际投入给予最高不超过50%的扶持,单个企业每年最高150万元。在应用端,推动大模型与新型工业化、游戏、时尚、医疗、具身智能等领域融合,符合条件的项目最高可获500万元扶持。
多地探路:从算力券到Token债券
Token作为授信依据的探索,正在多个城市以不同形态展开。
成都走的是“算力券+算力贷”联动路径,作为全国首个推出“算力券”的城市,成都今年4月将年度发放总额从1000万元提升至1亿元,单户企业补贴上限提至500万元。在此基础上,成都市经信局联合成都银行推出“算力贷”,依托企业已申领的“算力券”财政资金作为增信支撑。据悉,首笔114万元纯信用贷款发放至企业。这一模式打通了政策扶持与金融服务的闭环。
8月4日,无锡高新区科创产业发展集团在上交所成功发行全国首单Token算力工厂科创债券,发行规模6亿元,期限5年,全场认购倍数3.1倍,票面利率低至2.03%。募集资金将投向全国首个“东数西算”、算电融合的特大型Token工厂。
更下游的探索也在发生。河北移动今年5月推出Token算力套餐,面向学生、自媒体、AI从业者及中小企业,提供按次、按量双计费模式。长三角已有算力服务平台与AI初创企业尝试Token赊销——先使用算力、次月统一结算,账期30天。
梳理海珠、成都、无锡三地实践,可以看到三条不同的Token金融探索路径。
海珠以政府政策引导加银行产品创新为核心,重点解决应用型AI企业“用不起、贷不到”的问题。成都以财政补贴作为增信支点,通过“算力券”降低企业成本,“算力贷”提供资金补充,两者形成政策协同。无锡直接打通资本市场,以债券融资为大型算力基础设施项目提供长周期、低成本的资金支持。
三种路径差异明显,但指向同一个方向:Token正从一个技术计量单位,逐步变为连接算力投入、模型调用和商业变现的产业要素。支撑这一变化的是Token调用量的指数级增长——截至2026年3月,中国日均Token调用量已突破140万亿,较2024年初的1000亿增长超1400倍,主要驱动力从“人聊AI”转向“AI智能体自主执行任务”的多轮高频调用。
但多位业内人士指出,Token消耗量只代表业务流量,不直接等同于盈利和回款能力,企业存在短期刷单、测试调用拉高Token消耗的可能。业内呼吁建立统一、可审计的Token数据存证标准和平台。
Token赊销的实践者则提醒,算力Token只是计量算力消耗的效用凭证,对应真实算力服务成本,与ICO等融资炒作行为有本质区别。
有券商分析师判断,算力金融已从针对硬件企业的“算力贷”扩展到针对应用型企业的“Token贷”,中期将形成人工智能核心企业与上下游服务商的链式金融产品。硬件、软件和服务供应商的数据与资产若能实现共享共担,银行融资风险将更加可控。